
 Подпишитесь на нас в Google
Золото древние инки не зря называли "слезами бога Солнца" – те, кто купил его на пике цен уже в этом сентябре, потеряли огромные средства из-за обвала котировок, а себе заработали депрессию. Но, похоже, в октябре тренд может развернуться, что вернет золото в инвестиционную корзину тех инвесторов, которые либо склонны рисковать ради быстрого заработка, либо рассматривают золото как защитный актив в неспокойные времена с его перепродажей через десятилетия.
Михаил Пацан, эксперт по международным финансовым рынкам, говорит УНИАН, что золото – это, прежде всего, страховка, и покупать его стоит частями. И именно на таких коррекциях, как сейчас, входить в рынок выгоднее всего. Впрочем, только с учетом ограничений и "подводных камней".
Как выглядят инвестиции в золото для украинца и какие существуют ограничения?
Для украинца золото чаще всего означает слиток в ящике. На самом деле вариантов три, и все они легальны.
Первый – физическое золото: слитки и инвестиционные монеты из банка. Второй – банковское золото, когда граммы учитываются на вашем металлическом счете в банке. Третий – ценные бумаги на золото, например биржевые фонды, которые покупают через брокера.
Ограничения действуют на безналичные операции. С 11 августа НБУ повысил месячный лимит до 200 тысяч гривен, и в него входят вместе валюта, безналичные банковские металлы и иностранные ценные бумаги.
Еще один момент, о котором мало кто знает: в ПриватБанке с октября прошлого года операции с металлами доступны только его клиентам.
Что это означает на практике?
Кто хочет купить и доллары, и золото, делит эти 200 тысяч между ними. Слитки за наличные под этот лимит не подпадают, но крупную покупку проверит финмониторинг, поэтому справку о происхождении денег лучше иметь при себе.
Физическое золото: на что обращать внимание и каков здесь спред – разница между ценой покупки и ценой продажи?
По состоянию на 9 октября официальная цена НБУ составляла около 5 950 гривен за грамм. Теперь посмотрим на банковские кассы 9 октября: банки продают слитки примерно по 8 150–8 500 гривен за грамм, а выкупают по 6 150–6 830. Разница между ценой покупки и продажи – 20–35 %.
Другими словами, как только вы вышли из банка, слиток стоит на четверть меньше, чем вы за него заплатили. С крупными слитками ситуация значительно лучше: в "ПриватБанке" стограммовый слиток продают по 6 535 гривен за грамм, а выкупают по 6 085, спред составляет около 7%. Мой вывод: если уж покупать физическое золото, то слитки от 50 до 100 граммов. Однограммовые стоит покупать разве что в подарок.
Второе правило – хранить слиток в заводской упаковке с сертификатом. Банки делят слитки на категории, и без упаковки или со следами повреждений ваш слиток попадет в третью категорию, которую выкупают по цене лома. Условия в банках очень разные, поэтому перед покупкой стоит обзвонить три-четыре банка и сравнить две цены: за сколько продают и за сколько потом выкупят.
Насколько интересны украшения именно как инвестиция?
Украшения я покупаю жене для радости, а для инвестиций они не подходят. Посмотрите на цифры: в грамме украшения 585-й пробы чистого золота чуть больше половины (банковское золото имеет пробу 999). По нынешней цене НБУ сам металл в таком грамме стоит около 3 500 гривен.
Скупщик заплатит вам меньше, потому что закладывает свою маржу и расходы на переплавку. А в магазине вы платили еще и за работу ювелира, бренд и торговую наценку, поэтому нередко грамм изделия обходится в полтора-два раза дороже, чем металл, из которого оно изготовлено.
Получается, что при продаже человек получает треть, в лучшем случае – половину от цены покупки. Чтобы хотя бы выйти в ноль, золото должно подорожать вдвое.
Банковское и "виртуальное" золото – какие здесь недостатки и преимущества?
Купить безналичное золото легально может любой: открываете в банке металлический счет и покупаете граммы в приложении. Спред здесь ниже, чем на мелких слитках, риска царапин и подделок нет, а продать можно за минуту.
Важный налоговый плюс: банки ссылаются на норму Налогового кодекса, согласно которой доход физического лица от продажи банковских металлов, приобретенных в банке, освобожден от НДФЛ (18%). Риск здесь другой: деньги на металлическом счете не покрываются Фондом гарантирования вкладов. Поэтому я бы выбирал только крупный системный банк.
Для тех, кто инвестирует на долгие годы, я отдаю предпочтение биржевым фондам на золото. Украинские брокеры позволяют покупать их в пределах того же лимита в 200 тысяч в месяц. С иностранными брокерами все сложнее: перевести деньги за границу во время военных ограничений трудно, а прибыль там нужно самостоятельно задекларировать и уплатить 18% НДФЛ плюс 5% военного сбора.
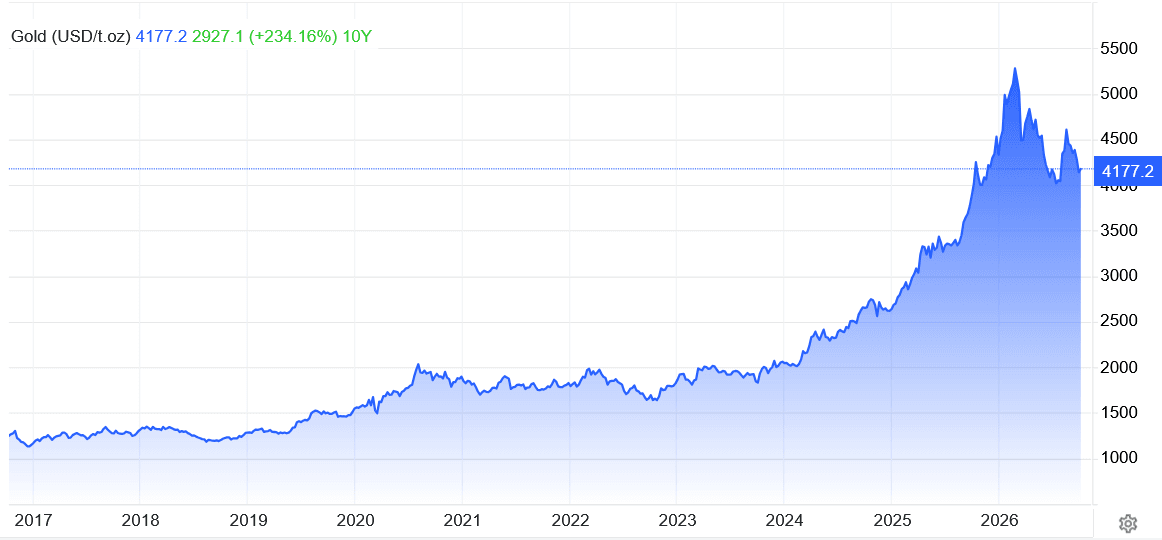
Падение котировок на золото в сентябре – это временная коррекция или разворот рынка, ведь центробанки крупных стран уже перекупили все излишки?
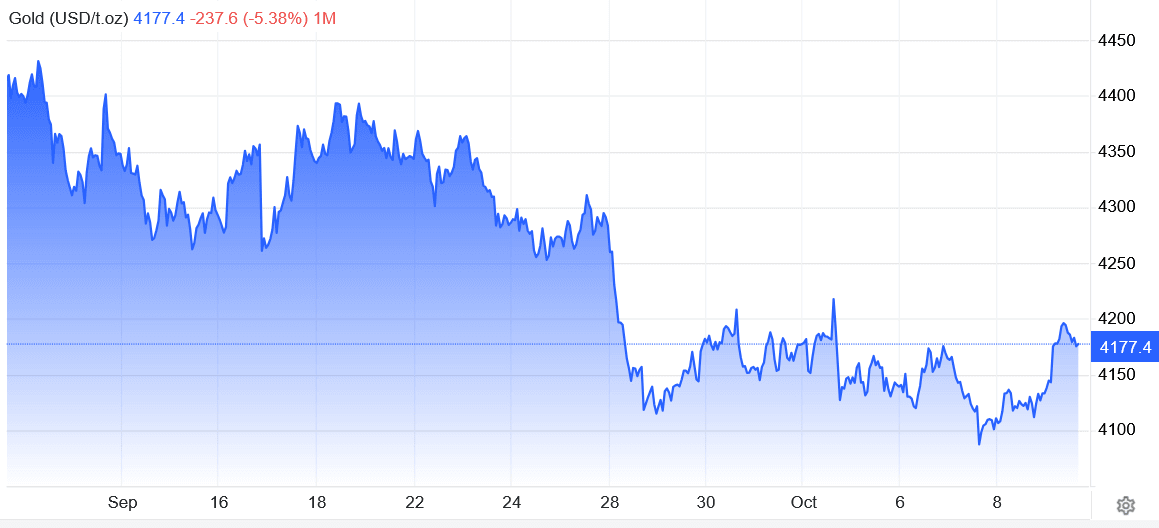
Напомню цифры. В конце января золото обновило рекорд – около 5 600 долларов за унцию. Сейчас оно стоит около 4 100. То есть на четверть дешевле пикового значения. А за сентябрь потеряло 6,6%. Кто купил год назад, сегодня примерно в плюсе. А кто купил на январском ажиотаже, находится в минусе на 25%.
Главная причина сентябрьского падения – Федеральная резервная система США: 16 сентября она впервые с 2023 года подняла ставку до 3,75–4%. Когда доллары в банке приносят более высокий доход, золото, на которое ничего не начисляется, становится менее привлекательным.
Тезис о том, что центробанки уже "наелись" золота, опровергают цифры: в первом квартале 2026 года они купили 244 тонны, во втором – рекордные 289 тонн. Китай докупает золото 21-й месяц подряд.
Центробанки используют падение цен, чтобы докупить. Предложение из рудников растет на несколько процентов в год и не перекрывает такой спрос. Поэтому я считаю это коррекцией после слишком стремительного взлета, а прогнозы крупных банков расходятся: JP Morgan ожидает 6 000 долларов в конце года, медианный прогноз аналитиков Kitco – около 4 500.
Так стоит ли сейчас выходить на рынок начинающим инвесторам?
Моя позиция такова: золото – это страховка, а не способ быстро заработать. Разумная доля в портфеле – 5–10%. Покупать стоит частями раз в несколько месяцев, и именно на таких коррекциях входить выгоднее всего. Кто рассчитывает на быстрый заработок, тот на физическом золоте проиграет: спред съедает доход еще до того, как цена успеет вырасти.
Основатель Web3-университета Learn to Earn Global, IT-компании AISync Global и блокчейн-протокола защиты интеллектуальных активов Amsets. Разработчик методологии применения искусственного интеллекта в инвестировании.
Более 18 лет работает на рынках капиталов как инвестор, финансовый консультант, эксперт по международным финансовым рынкам и Web3 технологиям.

